Dari Open Banking ke Open Finance: Evolusi yang Tak Terelakkan
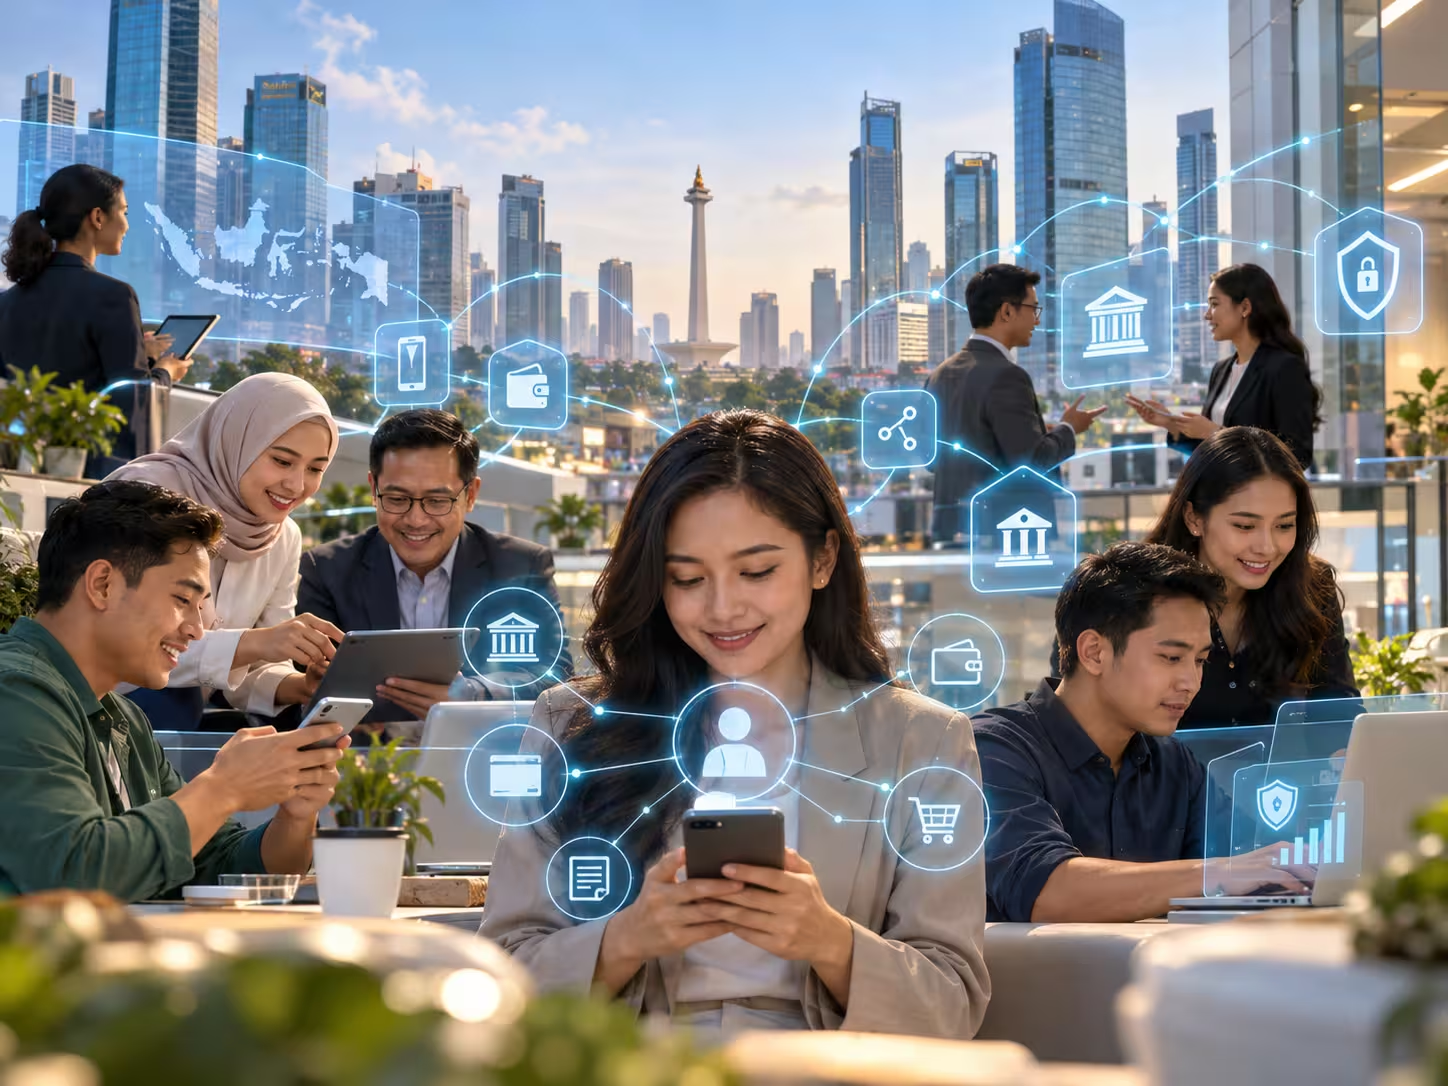
Open Banking adalah pintu masuk. Open Finance adalah ruang utamanya. Jika Open Banking berfokus pada data perbankan—saldo, transaksi, dan rekening—maka Open Finance memperluas cakupannya ke seluruh spektrum layanan keuangan: asuransi, investasi, dana pensiun, dan kredit konsumen. Visi jangka panjangnya adalah ekosistem di mana data keuangan mengalir secara aman dan efisien antar-lembaga, dengan nasabah sebagai pemegang kendali penuh atas persetujuan.
OJK telah mengisyaratkan arah ini dalam RP3I 2026–2030. Indonesia diperkirakan akan menerbitkan Open Finance Roadmap pada 2026, yang akan memperluas Open Banking di luar pembayaran dan pinjaman untuk mencakup kekayaan, asuransi, dan investasi. Ini adalah langkah strategis menuju integrasi penuh pada akhir dekade.
Peran Kecerdasan Artifisial dalam Open Finance
Salah satu pendorong utama evolusi ini adalah kecerdasan artifisial (AI). BNI, misalnya, memproyeksikan bahwa pemanfaatan AI akan membantu bank menghadirkan layanan yang lebih personal, efisien, dan berbasis data. Dalam konteks Open Finance, AI dapat digunakan untuk menganalisis pola transaksi nasabah secara real-time, mendeteksi anomali yang mengindikasikan penipuan, dan memberikan rekomendasi produk yang relevan berdasarkan profil risiko yang terverifikasi.
Namun, penggunaan AI juga membawa tantangan baru: bias algoritmik, privasi, dan akuntabilitas. Regulator perlu memastikan bahwa sistem AI yang digunakan dalam ekosistem Open Finance mematuhi prinsip transparansi, keadilan, dan perlindungan data. Tanpa kerangka pengawasan yang memadai, AI berpotensi memperlebar kesenjangan akses keuangan alih-alih mempersempitnya.
Proyeksi 2030: Ekosistem yang Terintegrasi
Pada 2030, bayangkan skenario berikut: seorang pengusaha kecil di Surabaya dapat mengajukan pinjaman modal kerja melalui aplikasi marketplace tempat ia berjualan. Data penjualan, riwayat pembayaran, dan arus kas diverifikasi secara otomatis melalui Open Banking API. Keputusan kredit keluar dalam hitungan menit. Sepanjang proses, ia memberikan persetujuan bertahap untuk setiap jenis data yang dibagikan, dan dapat mencabut persetujuan kapan saja.
Skenario ini bukan fiksi. Infrastruktur untuk mewujudkannya sudah ada: SNAP BI, POJK 21/2023, dan Open Banking API dari bank-bank besar. Yang dibutuhkan adalah penyempurnaan regulasi, peningkatan literasi digital, dan kolaborasi lintas sektor yang berkelanjutan.
Langkah Strategis Menuju 2030
Pertama, harmonisasi regulasi. OJK, Bank Indonesia, dan Komisi PDP perlu menyusun pedoman bersama yang mengatur standar API, perlindungan data, dan mekanisme pengawasan dalam satu kerangka yang koheren.
Kedua, penguatan literasi digital. Masyarakat perlu memahami hak mereka atas data pribadi dan cara memberikan persetujuan yang aman. OJK mencatat indeks inklusi keuangan sebesar 55,82%, tetapi masih ada kesenjangan antara inklusi dan literasi.
Ketiga, insentif untuk adopsi. Bank dan fintech perlu didorong untuk mengadopsi Open Finance melalui insentif regulasi, pengurangan biaya kepatuhan, atau program kemitraan yang difasilitasi pemerintah.